Noronha e Nogueira Advogados

Tag: Direito Trabalhista Empresarial

  • A empresa deve incluir horas extras e comissões no cálculo do 13º salário?

    A empresa deve incluir horas extras e comissões no cálculo do 13º salário?

    Tempo de leitura: 7 minutos

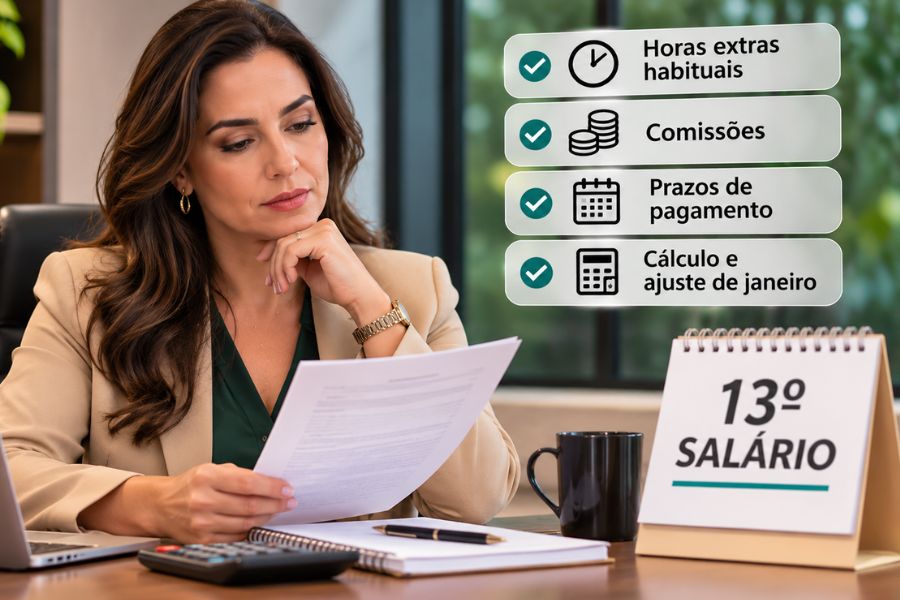
    Sim. As horas extras habituais e as comissões integram o cálculo do 13º salário. A empresa que paga a gratificação considerando apenas o salário fixo pode deixar diferenças trabalhistas, mesmo que tenha cumprido os prazos da primeira e da segunda parcela. O cálculo deve observar a remuneração devida, os meses trabalhados e as médias das parcelas variáveis, com ajuste em janeiro quando necessário.

    Com a chegada de novembro, o fechamento do 13º salário exige atenção especial das empresas que possuem empregados com remuneração variável.

    O problema aparece quando a folha está configurada para calcular a gratificação automaticamente com base no salário contratual, sem considerar comissões, horas extras habituais e outras parcelas de natureza salarial.

    O pagamento pode ser realizado dentro do prazo e, ainda assim, estar incorreto.

    Para o empregador, a consequência não se limita à diferença de 13º salário. Dependendo da situação, o erro também pode afetar recolhimentos e gerar questionamentos trabalhistas.

    A empresa é obrigada a incluir horas extras no 13º salário?

    Sim. As horas extras prestadas habitualmente integram o cálculo do 13º salário, conforme a Súmula 45 do Tribunal Superior do Trabalho (TST).

    Isso significa que, quando o empregado trabalha além da jornada com habitualidade, a empresa deve considerar essa remuneração na apuração da gratificação natalina.

    O cálculo exige atenção porque o valor das horas extras pode mudar ao longo do ano. A quantidade de horas realizadas, os adicionais aplicáveis e as alterações salariais interferem na apuração.

    Por exemplo, um empregado pode ter realizado mais horas extras no primeiro semestre e menos no segundo. Nesse caso, utilizar apenas o valor pago em novembro ou dezembro não representa, necessariamente, o reflexo devido no 13º.

    A empresa precisa conferir o histórico das horas extras e aplicar os critérios corretos de média e valorização.

    E se o empregado fez horas extras apenas em alguns meses?

    O fato de as horas extras não terem sido realizadas todos os meses não permite descartá-las automaticamente do cálculo.

    É necessário examinar a frequência da prestação e a caracterização da habitualidade.

    A Súmula 45 do TST estabelece a integração das horas extras habituais, enquanto a Súmula 347 orienta a apuração de seus reflexos, considerando o valor do salário-hora da época do pagamento da parcela reflexa.

    O cuidado para a empresa é não confundir variação na quantidade de horas extras com ausência de habitualidade.

    Quando houver dúvidas sobre a natureza ou a frequência da parcela, o histórico da jornada e os recibos salariais devem ser analisados antes do fechamento.

    Como calcular o 13º salário de empregados que recebem comissões?

    As comissões integram o salário e devem ser consideradas no cálculo do 13º, conforme o artigo 457, § 1º, da CLT.

    Isso vale tanto para empregados que recebem apenas comissões quanto para aqueles que possuem salário fixo acrescido de remuneração variável.

    Para os empregados com salário misto, o cálculo combina a parcela fixa devida com a média das parcelas variáveis, observadas as regras aplicáveis.

    O Decreto nº 57.155/1965 estabelece que a parcela variável seja inicialmente calculada com base nas importâncias devidas nos meses trabalhados até novembro. Após a apuração de dezembro, deve ocorrer a revisão do cálculo.

    Na prática, a empresa precisa conferir se todas as comissões devidas foram registradas corretamente, inclusive aquelas cujo pagamento ocorre em período diferente da venda ou da operação que lhes deu origem.

    Não basta consultar o valor da comissão paga no último mês. O cálculo deve refletir o período considerado pela legislação.

    Exemplo: qual a diferença entre calcular o 13º apenas sobre o salário fixo e incluir as comissões?

    Considere um empregado que trabalhou durante os 12 meses do ano e possui:

    Componente Valor
    Salário fixo mensal em dezembro R$ 3.000,00
    Média anual de comissões considerada no 13º R$ 800,00
    13º calculado apenas sobre o salário fixo R$ 3.000,00
    13º com a integração das comissões R$ 3.800,00
    Diferença bruta R$ 800,00

    O exemplo considera a média das comissões já apurada corretamente, sem outras parcelas integrantes, afastamentos ou particularidades contratuais.

    Se a empresa considerar apenas o salário fixo, deixará de pagar R$ 800,00 de 13º salário bruto a esse empregado.

    Em uma empresa com vários empregados comissionistas, diferenças individuais podem se acumular e representar um passivo relevante.

    Quais outras verbas entram no cálculo do 13º salário?

    Entram no cálculo as parcelas que integram a remuneração para essa finalidade. Nem todo pagamento realizado ao empregado possui natureza salarial.

    Além do salário fixo, das comissões e das horas extras habituais, a empresa deve verificar outras parcelas, como adicionais noturnos, de insalubridade e de periculosidade, quando devidos, e gratificações de natureza salarial.

    Por outro lado, determinadas verbas não integram a remuneração quando atendem aos requisitos legais.

    Veja a distinção:

    Parcela Tratamento no 13º salário
    Salário fixo Integra o cálculo.
    Comissões Integram o cálculo.
    Horas extras habituais Integram o cálculo.
    Adicional noturno Integra quando devido, conforme os critérios aplicáveis.
    Adicionais de insalubridade e periculosidade Integram quando devidos.
    Ajuda de custo Não integra quando observados os requisitos legais.
    Participação nos lucros ou resultados (PLR) Não integra quando paga conforme a legislação específica.
    Prêmios Não integram quando atendem aos requisitos legais de exclusão salarial.

    A denominação utilizada no contracheque não é suficiente para determinar a natureza de uma verba.

    Um pagamento identificado como “prêmio”, por exemplo, precisa cumprir os requisitos legais para receber esse tratamento.

    Se uma parcela for classificada incorretamente, a empresa poderá excluir do 13º um valor que deveria integrar sua base de cálculo.

    Por isso, a revisão deve considerar a finalidade, a forma de pagamento e a natureza jurídica das rubricas utilizadas na folha.

    A primeira parcela do 13º salário precisa incluir horas extras e comissões?

    Sim. Quando existem parcelas variáveis que integram o 13º, a empresa deve observar os critérios próprios de cálculo do adiantamento.

    A primeira parcela corresponde a um adiantamento da gratificação natalina, e sua apuração não deve ignorar a existência de remuneração variável.

    Para empregados que recebem salário fixo, a legislação estabelece como referência metade do salário do mês anterior ao pagamento.

    Quando a remuneração é variável, o cálculo exige a consideração dos valores devidos no período aplicável, conforme as regras regulamentares.

    O valor pago na primeira parcela será posteriormente deduzido da gratificação total devida.

    É importante compreender que a primeira parcela não representa, necessariamente, metade do valor definitivo do 13º salário.

    Isso ocorre porque as comissões e as horas extras podem continuar variando até dezembro.

    O empregador deve conferir o cálculo do adiantamento e manter os registros necessários para a apuração final.

    Quais são os prazos de pagamento do 13º salário em 2026?

    A legislação estabelece dois prazos principais para o pagamento do 13º salário:

    Pagamento Prazo legal
    Primeira parcela Até 30 de novembro de 2026
    Segunda parcela Até 20 de dezembro de 2026
    Ajuste das parcelas variáveis de dezembro Até 10 de janeiro de 2027

    A primeira parcela pode ser antecipada nos termos da legislação, inclusive nas situações em que o empregado solicita o adiantamento por ocasião das férias dentro do prazo legal.

    A segunda parcela corresponde à complementação do valor devido, após a dedução do adiantamento e a aplicação dos descontos legais cabíveis.

    Atenção ao calendário: em 2026, o dia 20 de dezembro cai em um domingo. Por isso, a empresa deve organizar o pagamento da segunda parcela antecipadamente, para evitar descumprimento do prazo.

    Além dos pagamentos aos empregados, devem ser observadas as obrigações relacionadas aos recolhimentos e às informações prestadas nos sistemas trabalhistas e previdenciários.

    A empresa precisa recalcular o 13º salário em janeiro de 2027?

    Sim. Quando existem parcelas variáveis referentes a dezembro que não puderam ser integralmente consideradas no fechamento anterior, o cálculo deve ser revisto até 10 de janeiro de 2027.

    Essa revisão está prevista no artigo 2º, parágrafo único, do Decreto nº 57.155/1965.

    O motivo é simples: a empresa precisa pagar a segunda parcela do 13º até dezembro, mas pode ainda não conhecer o valor definitivo de todas as comissões e demais parcelas variáveis daquele mês.

    Depois que esses valores forem apurados, a gratificação deve ser recalculada considerando o período anual completo.

    A revisão pode resultar no pagamento de uma diferença ao empregado ou na compensação de valores, conforme o cálculo efetivamente devido.

    Se a empresa pagou as duas parcelas em dia, ainda pode existir diferença?

    Sim. O cumprimento dos prazos não elimina a obrigação de apurar corretamente o valor do 13º salário.

    Considere uma empresa que pagou a segunda parcela em dezembro com base nas comissões conhecidas até novembro.

    Se o empregado também tiver direito a comissões referentes a dezembro, esses valores precisarão ser considerados no ajuste anual.

    Ignorar essa revisão pode gerar uma diferença mesmo quando os pagamentos de novembro e dezembro ocorreram nas datas corretas.

    Esse é um dos pontos que merecem maior atenção no fechamento da folha: pagar no prazo e pagar o valor correto são obrigações diferentes.

    O que acontece se a empresa calcular o 13º salário apenas sobre o salário fixo?

    A empresa poderá ficar obrigada a pagar as diferenças de 13º salário decorrentes das parcelas que deveriam ter integrado o cálculo.

    Além da diferença principal, a apuração incorreta pode exigir revisão dos recolhimentos incidentes e dos registros trabalhistas e previdenciários.

    Também existe o risco de reclamações trabalhistas, especialmente quando o erro se repete por vários anos ou atinge um grupo de empregados que recebe remuneração variável.

    A situação merece atenção porque o problema nem sempre aparece como um atraso de pagamento.

    O empregado pode receber o 13º dentro do prazo, mas perceber posteriormente que as horas extras habituais ou as comissões não foram consideradas.

    A empresa pode corrigir o 13º depois de identificar o erro?

    Sim. A empresa pode apurar e pagar as diferenças identificadas, com a regularização das obrigações relacionadas.

    O procedimento dependerá da origem do erro, do período atingido e dos reflexos sobre os registros e recolhimentos.

    Quando a inconsistência envolver vários empregados ou períodos anteriores, é recomendável realizar uma revisão estruturada, em vez de corrigir apenas o caso que motivou a descoberta.

    A regularização espontânea pode reduzir a continuidade do problema, embora não elimine automaticamente todas as consequências de pagamentos realizados incorretamente.

    Como conferir o cálculo do 13º salário antes de fechar a folha?

    Para reduzir o risco de diferenças trabalhistas, a empresa deve realizar uma conferência que vá além da simples verificação do salário contratual.

    Os principais pontos são:

    1. Salário-base: confirmar a remuneração fixa aplicável ao cálculo.
    2. Meses de direito: verificar a data de admissão e a quantidade de avos devidos, considerando as regras legais sobre períodos trabalhados e afastamentos.
    3. Horas extras: conferir os registros de jornada, a habitualidade e os critérios de cálculo dos reflexos.
    4. Comissões: verificar os valores devidos durante o período de apuração.
    5. Outras parcelas salariais: identificar adicionais e gratificações que integrem a base.
    6. Rubricas indenizatórias: conferir se as exclusões estão juridicamente corretas.
    7. Primeira parcela: verificar o adiantamento já realizado.
    8. Normas coletivas: observar eventuais critérios mais favoráveis previstos em acordo ou convenção coletiva.
    9. Ajuste de janeiro: programar a revisão das parcelas variáveis referentes a dezembro.
    10. Recolhimentos e informações: conferir os reflexos do cálculo nas obrigações da empresa.

    A revisão é especialmente importante para empresas com equipes comerciais, empregados submetidos a jornadas variáveis e estruturas remuneratórias que combinam salário fixo, comissões e adicionais.

    Um sistema de folha automatizado não substitui a necessidade de verificar se as rubricas e os parâmetros utilizados estão corretos.

    Cálculo do 13º salário: como evitar diferenças e riscos trabalhistas para sua empresa?

    O cálculo do 13º salário exige mais do que observar os prazos de novembro e dezembro.

    Quando existem horas extras habituais, comissões e outras parcelas salariais, a empresa precisa conferir a base de cálculo, os critérios de média e os valores que ainda poderão exigir ajuste em janeiro.

    Erros nessa apuração podem gerar diferenças salariais, necessidade de regularização de recolhimentos e discussões trabalhistas.

    Para empresas que possuem diferentes modalidades de remuneração, a revisão preventiva dos procedimentos de folha é uma medida importante de segurança jurídica.

    Antes de concluir o pagamento do 13º salário, busque orientação jurídica especializada para avaliar os critérios de cálculo, as normas coletivas e os riscos envolvidos.
  • A empresa pode deixar de controlar o ponto de empregados que recebem mais de R$ 21 mil?

    A empresa pode deixar de controlar o ponto de empregados que recebem mais de R$ 21 mil?

    Tempo de leitura: 9 minutos

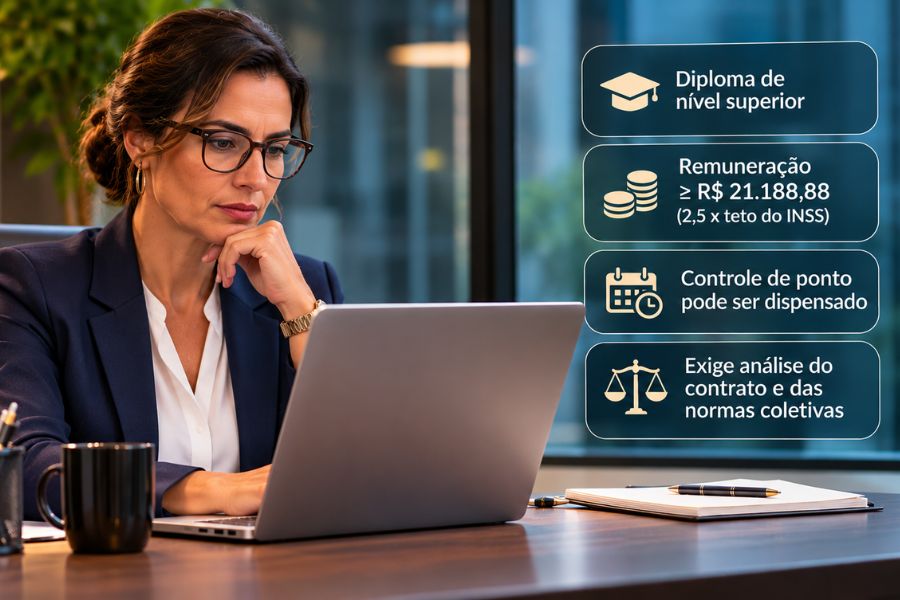
    Sim. A Emenda Constitucional nº 141/2026 permite que empresas deixem de aplicar as regras gerais de duração e controle de jornada a empregados que tenham diploma de nível superior e recebam remuneração mensal igual ou superior a 2,5 vezes o teto do INSS. A dispensa não exige cargo de confiança, mas depende do cumprimento dos dois requisitos e da inexistência de condições contratuais ou coletivas que mantenham o regime de jornada.

    A mudança cria uma possibilidade importante para empresas que contratam profissionais altamente remunerados, como especialistas em tecnologia, engenheiros, consultores e executivos que não ocupam necessariamente cargos de gestão.

    Mas há uma diferença entre o empregado preencher os requisitos da nova regra e a empresa poder retirar imediatamente o controle de ponto que já vinha sendo praticado.

    Antes de alterar contratos, sistemas de ponto ou procedimentos de pagamento de horas extras, o empregador precisa verificar como a nova exceção se aplica a cada vínculo de trabalho.

    Quais empregados podem ficar dispensados do controle de ponto pela nova regra?

    A nova hipótese está prevista no artigo 8º da Emenda Constitucional nº 141/2026 e exige o cumprimento simultâneo de dois requisitos:

    1. O empregado deve possuir diploma de nível superior.
    2. Sua remuneração mensal deve ser igual ou superior a 2,5 vezes o limite máximo dos benefícios do INSS.

    Considerando o teto previdenciário de R$ 8.475,55 utilizado em 2026, o limite corresponde a aproximadamente R$ 21.188,88 mensais.

    O valor não é fixo. Como está vinculado ao teto do INSS, deverá acompanhar suas atualizações.

    O ponto mais relevante para as empresas é que a nova regra não exige que o empregado seja diretor, gerente ou tenha poderes para contratar, demitir ou representar o empregador.

    Um especialista técnico que não coordena equipes, por exemplo, poderá preencher os requisitos da exceção se possuir diploma superior e alcançar a remuneração exigida.

    Por outro lado, receber mais de R$ 21 mil não basta. Se faltar o diploma de nível superior, a empresa não poderá utilizar essa nova hipótese constitucional para afastar o controle de jornada.

    Isso não impede que o empregado esteja abrangido por outra exceção legal, como as previstas no artigo 62 da CLT.

    O empregado precisa ocupar cargo de confiança para não registrar ponto?

    Não. A nova exceção constitucional não exige cargo de confiança.

    Antes da EC 141/2026, uma das principais hipóteses de afastamento das regras gerais de jornada era a dos empregados que exerciam cargos de gestão, nos termos do artigo 62, inciso II, da CLT.

    Nesse enquadramento, não basta atribuir ao empregado o título de gerente ou diretor. É necessário examinar as funções efetivamente exercidas e os requisitos legais.

    A nova regra utiliza outro critério: formação superior e remuneração mensal elevada, independentemente do exercício de poderes de gestão.

    Veja a diferença:

    Situação O que determina o enquadramento?
    Cargo de gestão, art. 62, II, da CLT Funções efetivas de gestão e requisitos legais específicos.
    Empregado de alta remuneração, EC 141/2026 Diploma superior e remuneração mensal de pelo menos 2,5 vezes o teto do INSS.
    Empregado hipersuficiente, art. 444 da CLT Diploma superior e salário mensal de pelo menos 2 vezes o teto do INSS.

    Atenção: o empregado hipersuficiente não está automaticamente dispensado do controle de jornada.

    O artigo 444 da CLT trata de possibilidades específicas de negociação individual. Já o artigo 8º da EC 141/2026 estabelece uma hipótese própria de afastamento das regras de duração e controle do trabalho.

    Confundir essas categorias pode levar a empresa a dispensar indevidamente o registro de ponto.

    Comissões, bônus e remuneração variável entram no limite de R$ 21 mil?

    Sim, entram. No texto da Emenda Constitucional nº 141/2026, a palavra utilizada no artigo 8º para definir o limite do “superempregado” (ou hipersuficiente constitucional) é remuneração mensal, e não “salário básico”.

    Juridicamente, “remuneração” engloba o salário fixo acrescido de todas as parcelas de natureza salarial pagas pelo empregador, o que inclui diretamente as comissões habituais, bônus de desempenho e outras remunerações variáveis.

    Como funciona a composição para atingir os R$ 21 mil?

    O teto estipulado pela emenda é de 2,5 vezes o teto do Regime Geral de Previdência Social (INSS) (que atualmente fica na faixa dos R$ 21 mil). Para fins de enquadramento da jornada, a análise do Departamento Pessoal deve seguir critérios técnicos rígidos:

    • Verbas que ENTRAN: Salário contratual fixo, comissões, bônus vinculados a metas individuais/coletivas que possuam natureza salarial e adicionais fixos (como anuênios ou gratificações de função).
    • Verbas que NÃO entram: Participação nos Lucros ou Resultados (PLR regulamentada pela Lei nº 10.101/2000, pois não tem natureza salarial), reembolso de despesas de viagem, ajuda de custo e prêmios genuinamente eventuais (sem habitualidade).

    E se o empregado receber mais de R$ 21 mil em um mês e menos no seguinte?

    Como a remuneração variável flutua, o enquadramento do funcionário de alta renda pode trazer riscos de passivo trabalhista para a empresa se não for bem administrado:

    1. Meses com comissão alta: Se o profissional (que possui diploma de nível superior) receber R$ 25.000 em um mês devido a grandes vendas, ele estará legalmente dispensado do controle de ponto e do limite de horas naquele período.
    2. Meses com comissão baixa: Se no mês seguinte o mercado retrair e a remuneração total (fixo + variável) cair para R$ 19.000, ele volta automaticamente a ser protegido pela jornada geral (42h ou 40h semanais). Se a empresa não controlar o ponto dele nesse mês de baixa, poderá sofrer processos exigindo o pagamento de horas extras com o novo divisor ampliado.

    Recomendação: Para cargos puramente comissionistas ou com forte oscilação de bônus, os advogados trabalhistas recomendam manter o controle de jornada regular por cautela, utilizando a exceção dos R$ 21 mil apenas para profissionais cuja parcela fixa e estável já supere o patamar mínimo exigido.

    A empresa pode retirar o controle de ponto de quem já está contratado?

    Depende do caso, mas a regra geral exige muito cuidado jurídico. A resposta exata varia se a empresa está tentando retirar o ponto com base nas novas regras de alta renda da EC 141/2026 (Art. 8º) ou por mera decisão interna.

    A aplicação prática divide-se em dois cenários para os contratos em curso:

    Cenário 1: O funcionário atinge os requisitos do “Superempregado” (EC 141/2026)

    Se o profissional já contratado possui diploma de nível superior e recebe remuneração superior a 2,5 vezes o teto do INSS (cerca de R$ 21 mil), a nova emenda abriu uma brecha legal explícita.

    • A empresa pode retirar o ponto? Sim, o texto da emenda os exclui expressamente das regras de duração e controle de jornada.
    • Como fazer: É altamente recomendável formalizar um Aditivo Contratual assinado por ambas as partes, deixando claro o enquadramento na nova exceção constitucional (Art. 8º da EC 141/2026). Vale lembrar que a isenção de ponto não retira o direito deles aos dois dias de descanso semanal remunerado.

    Cenário 2: Funcionários comuns 

    Para quem ganha abaixo de R$ 21 mil, a empresa não pode simplesmente retirar o controle de ponto se o estabelecimento tiver mais de 20 trabalhadores. O registro de entrada e saída é uma obrigação legal rígida imposta pelo artigo 74 da CLT.

    Se a empresa possuir menos de 20 funcionários (onde o ponto é facultativo por lei) e decidir retirar o sistema que já utilizava, enfrentará dois grandes limites trabalhistas:

    1. Princípio da Inalterabilidade Contratual Lesiva (Art. 468 da CLT): O contrato de trabalho não pode ser alterado de forma unilateral se isso trouxer prejuízos diretos ou indiretos ao trabalhador.
    2. Risco do Passivo Oculto: Retirar o ponto de quem cumpre horários fixos impede a empresa de provar a jornada real. Em caso de processo trabalhista, a Justiça costuma aplicar a Súmula 338 do TST: sem os cartões de ponto, presume-se que o horário alegado pelo trabalhador na petição inicial é verdadeiro, transferindo o ônus da prova para a empresa.

    Exceções da CLT: O ponto só pode ser dispensado legalmente para funcionários que exercem atividade externa incompatível com a fixação de horários ou cargos de gestão/confiança pura (Art. 62 da CLT).

    O empregado que já registra ponto pode continuar registrando, mesmo recebendo acima do limite?

    Sim. A EC 141/2026 permite expressamente que o empregador mantenha o regime de jornada por liberalidade.

    Isso significa que a empresa não é obrigada a dispensar o controle de ponto de todos os empregados abrangidos pela nova exceção.

    Pode existir uma razão empresarial para preservar esse acompanhamento, como a organização de equipes, a gestão de projetos, a necessidade de previsibilidade operacional ou a manutenção de condições contratuais.

    Mas é importante diferenciar o controle efetivo da jornada de outros registros utilizados pela empresa.

    Um sistema de acesso ao prédio, por exemplo, não equivale necessariamente a um controle de ponto. Da mesma forma, a possibilidade técnica de verificar quando o empregado acessou determinado sistema não significa, por si só, que a empresa mantém um regime formal de jornada.

    O que importa é examinar a finalidade e a utilização desses registros na prática.

    Se a empresa optar por manter o regime de jornada, deverá observar as consequências jurídicas dessa escolha, inclusive quanto ao tratamento das horas trabalhadas além dos limites aplicáveis.

    O empregado dispensado do controle de ponto perde o direito a horas extras e descanso semanal?

    O empregado perde o direito às horas extras, mas NÃO perde o direito aos dois dias de descanso semanal.

    A dispensa do registro de ponto cria regras diferentes para esses dois direitos constitucionais. A dinâmica funciona da seguinte forma para quem é enquadrado na exceção de alta renda (Art. 8º da EC 141/2026) ou no cargo de confiança tradicional (Art. 62 da CLT):

    1. Horas Extras: Perde o direito ao recebimento comum

    Ao retirar legalmente o controle de ponto, a lei presume que o profissional possui total autonomia sobre sua rotina. Como não há fiscalização nem registro formal de horários de entrada e saída, o funcionário perde o direito de receber o adicional de horas extras, mesmo que trabalhe mais do que as 40 ou 42 horas semanais da jornada geral.

    • A única exceção: Se o trabalhador conseguir comprovar judicialmente (por meio de e-mails de trabalho fora do expediente, mensagens de celular ou testemunhas) que a empresa exigia metas abusivas e controlava de forma indireta os seus horários.
    1. Descanso Semanal Remunerado (DSR): O direito é MANTIDO

    A dispensa do ponto não anula os direitos fundamentais à saúde e ao repouso protegidos pela Constituição Federal. O trabalhador de alta renda ou em cargo de chefia continua tendo direito aos dois dias de descanso da nova escala 5×2.

    O impacto real se dá na forma de compensação em caso de descumprimento:

    • Se precisar trabalhar na folga: Caso o gestor ou o profissional de alta renda precise trabalhar habitualmente durante os seus dois dias de descanso (sem folga compensatória em outro dia), a empresa comete uma irregularidade.
    • A punição para o empregador: Tribunais como o TST determinam que o trabalho realizado nos dias de repouso sem a devida folga compensatória deve ser pago em dobro ou pode gerar processos por dano existencial, em razão da total supressão do convívio familiar e social.

    A convenção coletiva pode dispensar o ponto de empregados que não possuem diploma superior?

    Não, a Convenção Coletiva de Trabalho (CCT) não pode dispensar o controle de ponto de empregados que não possuem diploma de nível superior.

    Mesmo que o sindicato patronal e o sindicato dos trabalhadores assinem uma cláusula retirando o ponto desse grupo, essa decisão não terá validade jurídica e criará um passivo trabalhista gravíssimo para as empresas.

    A justificativa técnica e legal para essa proibição baseia-se nos seguintes pilares:

    1. O limite rígido do Artigo 8º da EC 141/2026

    A nova emenda constitucional criou uma exceção específica para a dispensa de controle de jornada. No entanto, ela estabeleceu dois critérios de elegibilidade que são cumulativos (devem existir ao mesmo tempo):

    1. Diploma de nível superior; E
    2. Remuneração mensal igual ou superior a 2,5 vezes o teto do INSS (cerca de R$ 21,2 mil).

    O texto da emenda permite que acordos ou convenções coletivas atuem nessa regra apenas para restringir (exigindo que o ponto seja mantido mesmo para quem ganha alto) ou para detalhar a transição, mas não autoriza os sindicatos a ampliarem a exceção para trabalhadores sem diploma ou de menor renda.

    1. O teto do “Negociado sobre o Legislado”

    A Reforma Trabalhista (Art. 611-A da CLT) trouxe força às convenções coletivas, permitindo que o negociado prevaleça sobre a lei em vários pontos (como banco de horas e intervalos). Porém, o artigo seguinte (Art. 611-B da CLT) deixa explícito que a norma coletiva não pode suprimir ou reduzir direitos constitucionais trabalhistas.

    Como a jornada de trabalho máxima (42h ou 40h) e o direito ao pagamento de horas extras são garantias fixadas no Artigo 7º da Constituição, eliminar a ferramenta que mede essa jornada (o relógio de ponto) sem o respaldo da própria Constituição é considerado uma violação direta aos direitos fundamentais de saúde e segurança do trabalhador.

    O que os Sindicatos PODEM negociar sobre o ponto?

    Embora não possam dispensar o registro para quem ganha menos ou não tem diploma, as convenções coletivas têm total liberdade para flexibilizar como o tempo é registrado, autorizando:

    • Sistemas alternativos eletrônicos: Uso de aplicativos de celular, biometria facial ou ponto por geolocalização (nos termos da Portaria 671 do MTE).
    • Ponto por exceção: O funcionário só registra o ponto se fizer horas extras, atrasos ou faltas (deixando os dias normais pré-assinalados).

    Consequência prática: Se uma empresa adotar a dispensa do ponto para quem não tem diploma com base apenas em uma cláusula da convenção, o trabalhador poderá acionar a Justiça do Trabalho futuramente. Devido à Súmula 338 do TST, a falta dos cartões de ponto fará o juiz presumir que todos os horários de horas extras alegados pelo funcionário na ação são verdadeiros, gerando condenações financeiras pesadas.

    Como a empresa deve avaliar a dispensa do controle de ponto sem criar passivos trabalhistas?

    A nova regra pode simplificar a administração da jornada de determinados profissionais, mas a aplicação inadequada da exceção pode produzir o efeito contrário: aumentar a exposição da empresa a reclamações trabalhistas.

    Antes de modificar procedimentos, é recomendável verificar:

    1. Diploma de nível superior: confirmar a existência e a documentação da formação exigida.
    2. Remuneração mensal: identificar quais parcelas integram o cálculo e conferir o limite atualizado.
    3. Remuneração variável: avaliar se comissões e outras parcelas provocam oscilações no enquadramento.
    4. Contrato de trabalho: verificar jornadas expressamente pactuadas e condições mais favoráveis.
    5. Convenção ou acordo coletivo: identificar disposições que preservem o regime de jornada.
    6. Registros e práticas internas: distinguir controle efetivo de ponto de registros de acesso e acompanhamento de atividades.
    7. Histórico de horas extras: separar direitos relativos a períodos anteriores e posteriores à mudança.
    8. Descanso semanal remunerado: assegurar a manutenção dos repousos constitucionalmente previstos.

    A empresa também deve evitar aplicar a mesma solução a todos os empregados que ocupam cargos semelhantes.

    Dois profissionais com a mesma função podem receber remunerações diferentes, possuir formações distintas ou estar sujeitos a condições contratuais específicas.

    O enquadramento deve ser individualizado e documentado.

    Controle de ponto de empregados com alta remuneração: como proteger sua empresa?

    A EC 141/2026 criou uma nova possibilidade de afastamento das regras de duração e controle de jornada, mas também trouxe decisões que exigem atenção do empregador.

    O ponto central não é apenas identificar quem recebe acima do limite constitucional. É verificar se o empregado preenche todos os requisitos, se o regime de jornada foi preservado e quais consequências a mudança poderá produzir no contrato de trabalho.

    Uma alteração inadequada pode gerar discussões sobre horas extras, condições contratuais e validade do enquadramento.

    Antes de dispensar o registro de ponto de empregados com remuneração elevada, busque orientação jurídica especializada para avaliar os contratos, as normas coletivas e os riscos envolvidos.